

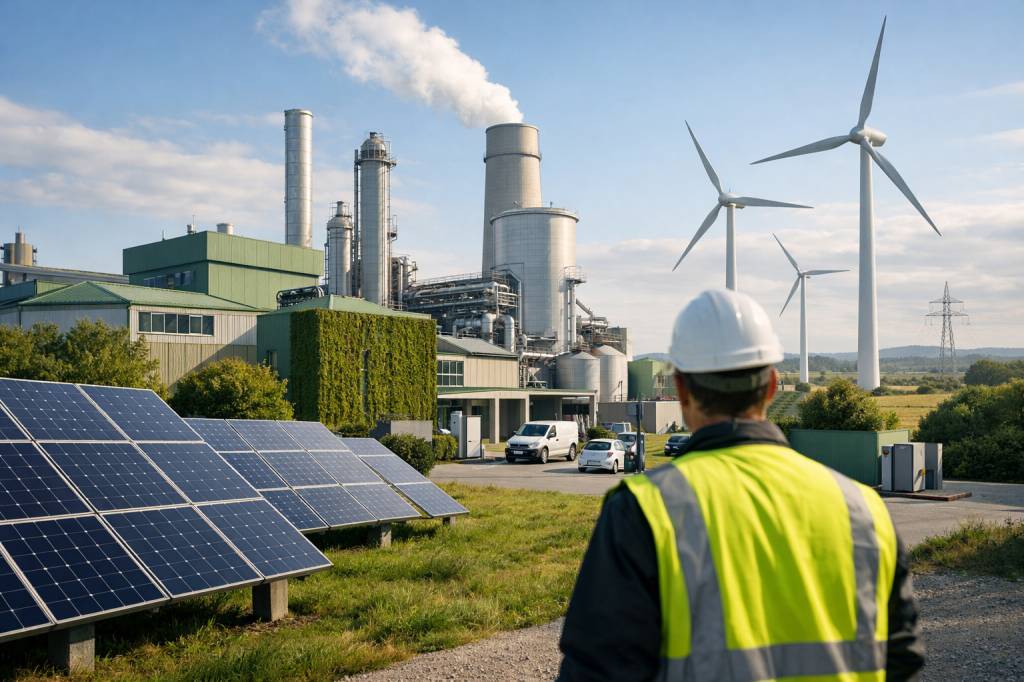
Relocalisations, décarbonation, souveraineté industrielle : ces trois dynamiques, longtemps traitées comme des sujets distincts, convergent aujourd’hui pour remodeler en profondeur le tissu productif français. Pour les dirigeants de PME, les responsables de sites industriels ou les créateurs d’entreprise, la question n’est plus de savoir si ce virage va transformer leur environnement — il est déjà en marche. Elle est de savoir comment en capter les opportunités concrètes, avant que les positions stratégiques soient prises.
Vers une réindustrialisation verte : pourquoi le contexte bascule vraiment
La désindustrialisation française n’est pas une fatalité assumée : c’est une hémorragie que les acteurs publics et privés cherchent désormais activement à enrayer. Les chiffres parlent d’eux-mêmes :
- La part de l’industrie dans le PIB français est passée de 16 % au début des années 2000 à environ 13 % aujourd’hui.
- Plus d’un million d’emplois industriels ont disparu entre 2000 et 2016 — mais depuis 2017, l’emploi industriel repart timidement à la hausse selon l’Insee.
- Plus de 300 projets de relocalisation ou de créations de sites industriels ont été recensés depuis la crise du Covid, d’après Bpifrance.
- Les investissements industriels annoncés en France dépassent régulièrement 10 milliards d’euros par an, portés par le plan France 2030 et la loi Industrie verte.
Trois facteurs structurants expliquent ce retournement :
- La fragilité des chaînes mondiales : pandémie, tensions géopolitiques, flambée des coûts logistiques, dépendance critique à l’Asie sur les batteries, les composants électroniques et les métaux rares.
- La pression réglementaire climatique : Green Deal européen, taxonomie verte, élargissement du marché carbone (ETS), mécanisme d’ajustement carbone aux frontières (MACF), obligations de reporting ESG.
- La volonté de souveraineté industrielle : batteries, santé, agroalimentaire, défense, électronique, énergies renouvelables — autant de secteurs où l’État investit massivement pour réduire les dépendances extérieures.
Produire plus près, plus sûr et plus propre n’est plus un slogan de campagne : c’est un axe stratégique budgété. Pour les entreprises, cela signifie de nouveaux marchés, de nouvelles aides — et de nouvelles exigences de performance environnementale à intégrer dès maintenant.
Les filières vertes, premier gisement d’opportunités industrielles
Les technologies bas carbone constituent le cœur battant de la réindustrialisation verte. L’ampleur des engagements publics et privés sur ces filières crée une demande massive, durable et en grande partie encore non satisfaite localement.
Mobilité électrique et batteries
La France vise 2 millions de véhicules électriques produits par an d’ici 2030. Quatre gigafactories de batteries sont déjà en cours de construction dans le nord du pays (ACC, Verkor, Envision, AESC). Derrière ces usines géantes, des milliers de références de composants et de services restent à pourvoir :
- Systèmes de refroidissement, boîtiers et connectique pour packs batteries
- Pièces usinées de précision, supports mécaniques, packagings industriels spécifiques
- Contrôle qualité, tests électriques, maintenance et logistique de site
Énergies renouvelables et rénovation énergétique
Le marché de la rénovation énergétique des bâtiments représente plus de 30 milliards d’euros par an selon l’Ademe. Les énergies renouvelables, elles, mobilisent des volumes croissants d’équipements fabriqués localement :
- Fixations et châssis pour panneaux photovoltaïques, pièces pour éoliennes terrestres et offshore
- Menuiseries performantes, isolants biosourcés, systèmes de ventilation double flux
- Solutions de monitoring énergétique, maintenance prédictive, stockage d’énergie
Pour une PME industrielle, l’enjeu n’est pas forcément de se repositionner entièrement en « pure player » green tech. Il s’agit d’identifier comment adapter un savoir-faire existant à ces filières en croissance : nouvelles certifications, ajustement de l’outil industriel, co-développement avec des donneurs d’ordres en recherche active de fournisseurs proches.
Relocalisations : comment les entreprises françaises peuvent prendre position
La reconfiguration des chaînes d’approvisionnement mondiales ouvre un deuxième grand bloc d’opportunités. Des industriels cherchent activement à basculer certains approvisionnements de l’Asie vers l’Europe — et idéalement vers la France — pour gagner en résilience, en délais et en traçabilité carbone.
Fournisseur de substitution : reprendre des volumes importés
Des segments entiers restent aujourd’hui approvisionnés hors d’Europe par défaut de fournisseurs locaux compétitifs :
- Mécanique de précision, plasturgie technique, électronique de puissance
- Pièces usinées à forte valeur ajoutée, moules et outillages industriels
- Composants électriques, câblages, connecteurs spécifiques
Partenaire de reconfiguration industrielle
Les groupes qui relocalisent ont besoin d’un écosystème de prestataires capables de les accompagner dans la durée : ingénierie industrielle, automatisation, logistique de site, IT industrielle, conseil en performance opérationnelle.
Plateforme locale mutualisée
Des modèles émergent autour d’ateliers partagés, de hubs de réparation et reconditionnement, ou de plateformes logistiques multi-clients — particulièrement adaptés aux territoires qui accueillent de nouveaux sites industriels.
Un point clé à garder en tête : la relocalisation « à l’identique » — refaire en France exactement ce qui était produit à bas coût en Asie — ne fonctionne pas économiquement. La compétitivité doit reposer sur trois leviers combinés :
- Automatisation et productivité : robots, cobots, lignes flexibles, réduction du temps de cycle
- Maîtrise de la qualité et des délais : moins de stocks, moins de rebuts, livraison fiable en flux tendu
- Sobriété carbone mesurable : bilan GES produit, empreinte transport réduite, matières premières traçables
C’est dans cette combinaison proximité + fiabilité + bas carbone que les entreprises françaises peuvent construire un avantage crédible et durable face à la simple logique prix.
La décarbonation industrielle : à la fois contrainte et nouveau marché
Le troisième grand gisement d’opportunités est peut-être le moins visible, mais il est transversal à tous les secteurs : aider les industriels à réduire leurs émissions et leurs consommations d’énergie. Ce n’est plus une option périphérique :
- Le système de quotas carbone (ETS) va s’étendre à de nouveaux secteurs et son coût par tonne de CO₂ augmente structurellement.
- Le mécanisme d’ajustement carbone aux frontières (MACF) va pénaliser les importations à forte empreinte carbone dès 2026.
- Les grands donneurs d’ordres exigent de plus en plus que leurs fournisseurs fournissent un bilan GES et s’engagent sur des trajectoires de réduction.
Cette contrainte réglementaire génère une demande réelle en solutions et services :
- Efficacité énergétique : récupération de chaleur fatale, pilotage intelligent des consommations, modernisation des moteurs, compresseurs et éclairage industriel
- Substitution de procédés : électrification de process thermiques, nouveaux matériaux moins émetteurs, chimie verte
- Services d’accompagnement : audits carbone, calcul de bilan GES Scope 1-2-3, trajectoires de réduction, montage de dossiers de financement (CEE, aides Ademe, fonds France 2030)
Une PME qui maîtrise un procédé industriel sobre en énergie, ou qui est capable d’accompagner ses clients dans leur propre décarbonation, se positionne à la fois comme fournisseur stratégique et comme partenaire de long terme — deux atouts majeurs dans un contexte où les relations commerciales se resserrent autour de la confiance et de la performance durable.
Passer de l’opportunité à la stratégie : ce que cela implique concrètement
Face à ces trois blocs d’opportunités — filières vertes, relocalisations, décarbonation —, la tentation est de vouloir tout saisir à la fois. La réalité de terrain invite à une approche plus ciblée :
- Cartographier son positionnement actuel : quelles compétences, quels équipements, quels clients peuvent servir de point d’entrée dans ces nouvelles filières ?
- Identifier les aides mobilisables : France 2030, prêts verts Bpifrance, CEE, fonds européens (FEDER, Just Transition Fund), aides régionales à l’investissement industriel.
- Engager les certifications nécessaires : qualification fournisseur dans les filières automobile ou aéronautique, certifications ISO 14001 ou 50001, label Industrie du Futur.
- Nouer des partenariats industriels : co-développement avec donneurs d’ordres, intégration dans des consortiums de filière, participation aux appels à projets sectoriels.
La réindustrialisation verte n’est pas un cycle de conjoncture comme les autres. C’est une transformation structurelle de l’appareil productif français, portée par des investissements publics sans précédent et par des exigences réglementaires qui vont en s’intensifiant. Les entreprises qui prennent position aujourd’hui — même modestement — construisent un avantage concurrentiel que leurs concurrents attentistes auront du mal à rattraper dans cinq ans.